

SKD a wpis w KRZ to dwa różne zagadnienia. Sankcja kredytu darmowego może zmienić rozliczenie kredytu konsumenckiego i ograniczyć dochodzone odsetki oraz koszty, jeśli spełniono jej przesłanki. Nie usuwa jednak automatycznie informacji z Krajowego Rejestru Zadłużonych ani nie powoduje umorzenia całego kapitału.
Sam wpis nie przesądza również, kto może dochodzić roszczenia. W razie ogłoszenia upadłości trzeba uwzględnić kompetencje syndyka, masę upadłości i etap postępowania. Zanim wyślesz oświadczenie, zawrzesz ugodę lub sprzedasz roszczenie, ustal dokładną podstawę wpisu i status swojej sprawy.
Co oznacza wpis w Krajowym Rejestrze Zadłużonych?
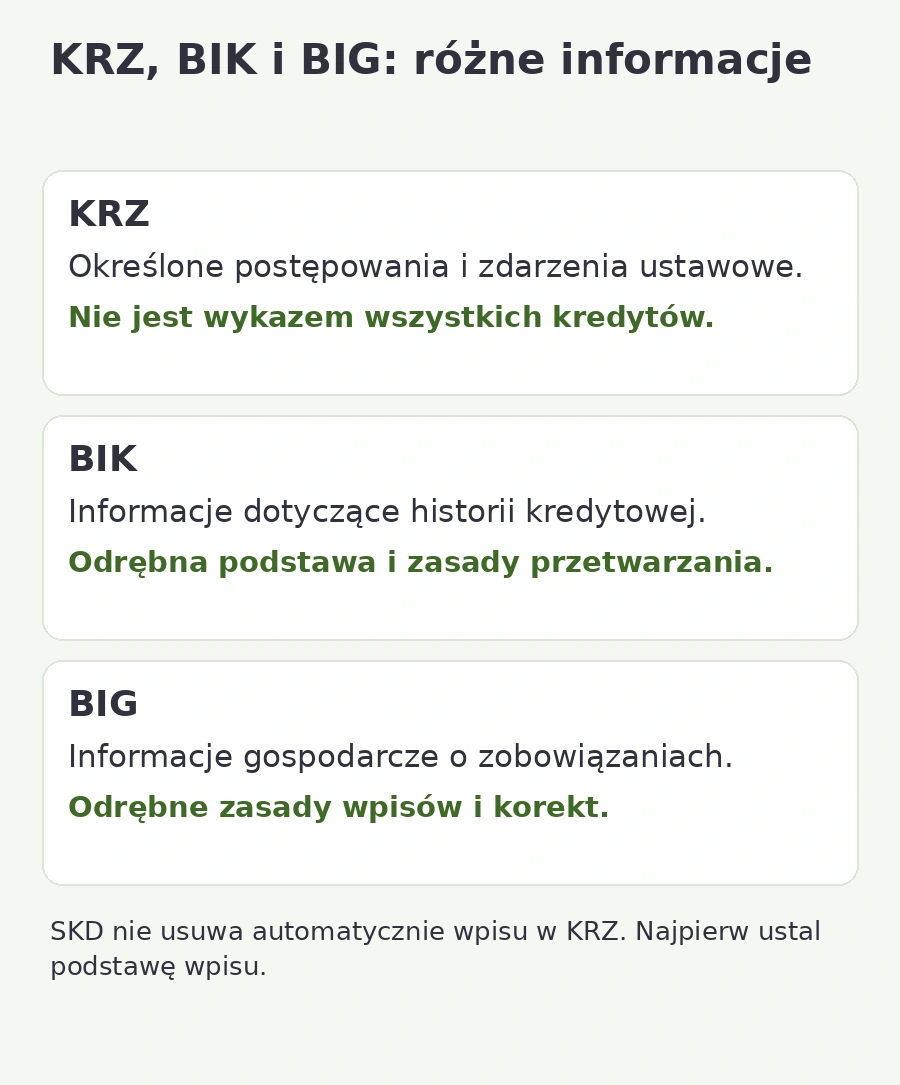
KRZ jest rejestrem dotyczącym określonych ustawowo postępowań i zdarzeń. Ujawnia między innymi informacje o postępowaniach restrukturyzacyjnych i upadłościowych, określonych zakazach prowadzenia działalności oraz przypadkach bezskutecznej egzekucji. Zakres określa art. 2 ustawy o KRZ.
Nie jest to pełny wykaz wszystkich kredytów ani zwykła lista każdej opóźnionej raty. Wpis trzeba odczytać wraz z rodzajem postępowania, sygnaturą, organem i treścią właściwych obwieszczeń. Dwie osoby widoczne w rejestrze mogą znajdować się w zupełnie innych sytuacjach prawnych.
KRZ nie jest BIK ani biurem informacji gospodarczej. BIK dotyczy między innymi historii kredytowej, a BIG udostępnia informacje gospodarcze na odrębnych zasadach. Procedur korekty danych i ich wpływu na ocenę kredytową nie należy mieszać.
Czy osoba wpisana do KRZ może analizować kredyt pod kątem SKD?
Wpis sam w sobie nie zmienia treści dawnej umowy i nie dowodzi, że kredytodawca wykonał wszystkie obowiązki informacyjne. Można więc ocenić, czy określony kredyt konsumencki zawiera naruszenie z art. 45 ustawy. Nie jest to jednak to samo co samodzielne wykonywanie wszystkich czynności po ogłoszeniu upadłości.
Nadal trzeba sprawdzić status konsumenta, zakres ustawy, rodzaj naruszenia oraz zachowanie terminu. Dla podstawowej kategorii kredytów obowiązuje limit 255 550 zł lub równowartości, z ustawowym wyjątkiem dla określonych niezabezpieczonych hipoteką kredytów remontowych. Kredyt hipoteczny i finansowanie firmy wymagają oddzielnej oceny.
Informacje o badaniu dokumentów znajdziesz na stronie sankcja kredytu darmowego w CGO Recovery. Przy sprawie upadłościowej do umowy należy dołączyć także dokumenty postępowania, aby analiza nie ograniczała się do samego wzorca bankowego.
Jak sankcja kredytu darmowego może zmniejszyć dług?
Przy skutecznej SKD konsument rozlicza kredyt bez odsetek i innych kosztów należnych kredytodawcy, zgodnie z art. 45 i z uwzględnieniem ustawowego wyjątku dotyczącego kosztów ustanowienia zabezpieczenia. Pozycje objęte sankcją mogą więc zmienić saldo dochodzonej wierzytelności.
Należy oddzielić pozostały kapitał od odsetek, prowizji i innych żądanych kwot. Nie wszystkie pozycje związane ze sporem są automatycznie objęte SKD. Opłaty sądowe, koszty egzekucyjne, wynagrodzenie pełnomocnika czy szczególne należności wymagają własnej kwalifikacji.
Możliwe są także roszczenia o zwrot kosztów wcześniej zapłaconych bankowi. Nie oznacza to jednak, że każdą taką kwotę można samodzielnie potrącić z pozostałym kapitałem. W upadłości potrącenie podlega szczególnym zasadom, a rozliczenie wymaga analizy dokumentów i właściwego trybu.
Przykład poglądowy: kapitał pozostaje do rozliczenia
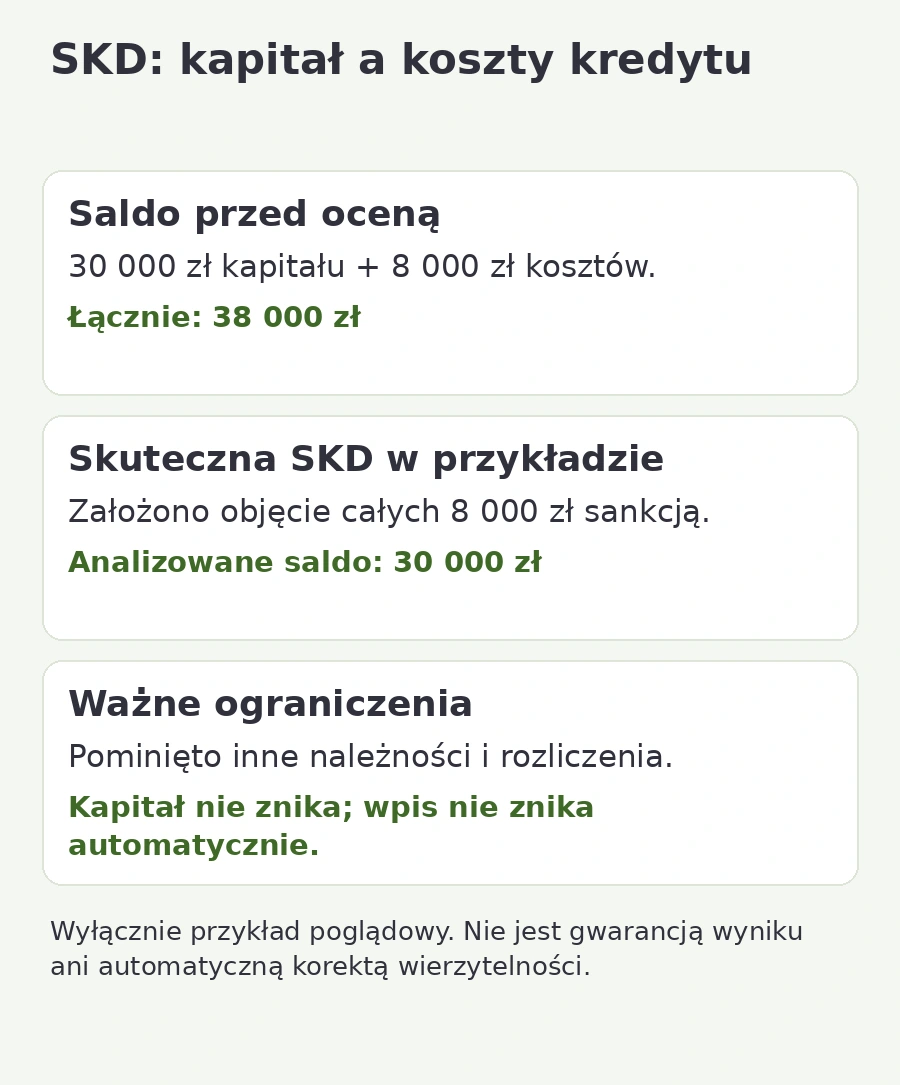
Załóżmy, że dochodzona kwota wynosi 38 000 zł: 30 000 zł to niespłacony kapitał, a 8 000 zł stanowią odsetki i koszty, które w tym hipotetycznym przypadku są w całości objęte skuteczną sankcją. Po prawidłowym ustaleniu skutków SKD analizowane roszczenie mogłoby zostać ograniczone do 30 000 zł.
Przykład pomija inne należności, dodatkowe rozliczenia wpłat i skutki procesowe. Nie opisuje rzeczywistej sprawy ani gwarantowanej korzyści. Nie oznacza również, że bank, syndyk lub sąd automatycznie przyjmie wyliczenie wysłane przez dłużnika, ani że wpis w KRZ zostanie usunięty.
Ogłoszona upadłość: dlaczego trzeba uwzględnić syndyka?
Po ogłoszeniu upadłości upadły traci zarząd i możliwość rozporządzania mieniem wchodzącym do masy upadłości, co wynika z art. 75 Prawa upadłościowego. Roszczenie dotyczące zwrotu kosztów kredytu może wymagać oceny jako składnik tej masy, zależnie od podstawy, dat i sytuacji sprawy.
Art. 144 przewiduje, że postępowania dotyczące masy mogą być wszczynane i prowadzone co do zasady wyłącznie przez syndyka albo przeciwko niemu. Nie należy więc traktować własnego pozwu, ugody lub cesji po ogłoszeniu upadłości jak zwykłej prywatnej transakcji. Właściwą osobę uprawnioną do złożenia oświadczenia SKD i dochodzenia roszczenia trzeba ustalić indywidualnie.
Przekaż syndykowi umowę, historię spłat i informacje o dostrzeżonych naruszeniach. Nie zakładaj, że odzyskane pieniądze będą od razu swobodnie dostępne na prywatnym rachunku. Ich przynależność do masy i sposób wykorzystania zależą od konkretnych przepisów i etapu postępowania.
Lista wierzytelności, plan spłaty i egzekucja
Jeżeli bank zgłosił wierzytelność w upadłości, wysokość i podstawa żądania muszą być oceniane we właściwym trybie. W części postępowań występuje lista wierzytelności i procedura sprzeciwu; w uproszczonej upadłości konsumenckiej istotne mogą być inne etapy, w tym projekt planu spłaty. Nie ma jednego pisma właściwego dla każdej sytuacji.
Samo wysłanie oświadczenia SKD do banku nie zmienia prawomocnego planu spłaty, nie uchyla tytułu wykonawczego i nie zatrzymuje automatycznie egzekucji. Jeśli istnieje wyrok, nakaz zapłaty albo czynności komornika, potrzebna jest ocena właściwego środka procesowego i terminów.
Uprawnienie z art. 45 ust. 5 wygasa po roku od wykonania umowy. Początek tego terminu oraz wpływ etapów postępowania na możliwe działania trzeba ocenić na podstawie dokumentacji. Nie należy zakładać, że sam wpis w KRZ wydłuża lub odnawia termin SKD.
Czy SKD usuwa wpis w KRZ lub poprawia zdolność kredytową?
Nie automatycznie. Zasady ujawniania i zaprzestania ujawniania danych określa ustawa o KRZ, w szczególności art. 11. Terminy i przesłanki zależą od podstawy wpisu, rodzaju zakończonego postępowania i określonych prawomocnych rozstrzygnięć.
Zmiana wysokości jednego zobowiązania nie jest równoznaczna z usunięciem informacji o upadłości lub bezskutecznej egzekucji. Jeżeli konkretne dane są błędne, należy ustalić właściwą procedurę ich sprostowania. Nie można zastępować jej obietnicą „wyczyszczenia rejestru przez SKD”.
Również decyzja o nowym kredycie zależy od oceny banku, dochodów, aktualnych zobowiązań i danych wykorzystywanych w badaniu ryzyka. SKD nie gwarantuje przywrócenia zdolności kredytowej ani uzyskania kolejnego finansowania.
Jakie dokumenty zebrać przed analizą?
- Pełną umowę kredytu konsumenckiego, regulamin, tabelę kosztów, aneksy i harmonogram.
- Historię wypłat i spłat z rozdzieleniem kapitału, odsetek, prowizji i innych opłat.
- Informacje z KRZ: podstawę wpisu, sygnaturę, obwieszczenia i aktualny etap postępowania.
- Postanowienie o ogłoszeniu upadłości, dokumenty syndyka i dane dotyczące zgłoszonej wierzytelności.
- Jeżeli występują: plan spłaty, wyrok, nakaz zapłaty, ugodę i dokumenty egzekucyjne.
Wstępne sprawdzenie kosztów ułatwią artykuły o RRSO w umowie oraz o wymaganych elementach umowy kredytu konsumenckiego. Nie zastępują one oceny ograniczeń wynikających z postępowania upadłościowego.
FAQ: KRZ, kredyt konsumencki i SKD
Czy wpis w KRZ przekreśla możliwość zbadania umowy kredytu?
Nie. Umowę można ocenić, ale trzeba ustalić podstawę wpisu i ewentualną rolę syndyka. Sama analiza nie daje prawa do samodzielnego rozporządzania roszczeniem należącym do masy.
Czy sankcja kredytu darmowego umarza kapitał?
Nie. Dotyczy ustawowo określonych odsetek i kosztów. Niespłacony kapitał pozostaje do rozliczenia, z uwzględnieniem spłat i właściwych zasad.
Czy po ogłoszeniu upadłości mogę sam sprzedać roszczenie SKD?
Nie należy tego robić bez ustalenia, czy roszczenie wchodzi do masy i kto ma prawo nim rozporządzać. Prawo upadłościowe ogranicza zarząd upadłego i przewiduje skutki czynności dotyczących masy.
Czy korzystny wynik SKD usuwa wpis w KRZ?
Nie automatycznie. Dla wpisu obowiązują odrębne zasady ustawowe. Zmiana salda kredytu nie jest sama w sobie usunięciem informacji o postępowaniu.
Czy mogę przestać płacić raty po wysłaniu oświadczenia?
Nie należy samowolnie wstrzymywać spłaty ani zmieniać planu spłaty. Oświadczenie nie oznacza uznania roszczenia przez bank i nie zastępuje właściwych decyzji procesowych.
Analizuj kredyt razem z dokumentami postępowania
Ocena KRZ i SKD wymaga dwóch równoległych ustaleń: czy umowa daje podstawę roszczenia oraz kto i w jakim trybie może je wykonać. Dopiero wtedy można rzetelnie rozważać wpływ na saldo kredytu, masę upadłości lub inne rozliczenia.
Zobacz pomoc CGO Recovery w analizie sankcji kredytu darmowego. Przy kontakcie wskaż od razu wpis w KRZ, ogłoszoną upadłość albo prowadzoną egzekucję i przekaż dokumenty. Pozwoli to uniknąć ocen opartych wyłącznie na umowie kredytowej.
Podstawy prawne i źródła
- Ustawa o Krajowym Rejestrze Zadłużonych: art. 2 i 11
- Prawo upadłościowe: art. 75, 77, 144 i przepisy właściwe dla danego postępowania
- Ustawa o kredycie konsumenckim: art. 3 i 45
Opracowanie ma charakter informacyjny i nie zastępuje analizy konkretnej umowy ani indywidualnej porady prawnej. Przykłady liczbowe są poglądowe, nie opisują spraw klientów i nie stanowią obietnicy wyniku. Przy ocenie dokumentów należy uwzględnić przepisy właściwe dla daty zawarcia umowy, przepisy przejściowe i aktualne orzecznictwo. Publikacja: 8 października 2026 r.