

Umowa kredytu konsumenckiego powinna jasno określać nie tylko kwotę i ratę, lecz także koszty, RRSO, zasady spłaty oraz uprawnienia konsumenta. Podstawowy katalog zawiera art. 30 ustawy o kredycie konsumenckim. Dla niektórych rodzajów finansowania przewidziano szczególne wymogi.
Poniżej znajdziesz praktyczną listę kontrolną. Brak informacji nie zawsze oznacza sankcję kredytu darmowego: art. 45 odsyła do konkretnych przepisów i elementów umowy. Trzeba więc rozdzielić sprawdzenie kompletności dokumentu od oceny, czy dane naruszenie rzeczywiście może uzasadniać SKD.
Najpierw sprawdź, czy chodzi o kredyt konsumencki
Dla podstawowej kategorii ustawa obejmuje kredyt udzielany konsumentowi w kwocie nie większej niż 255 550 zł lub jej równowartość. Obejmuje też szczególny przypadek niezabezpieczonego hipoteką kredytu na remont domu lub lokalu mieszkalnego powyżej tej kwoty. Wyłączenia i szczególne zasady trzeba ocenić dla konkretnego produktu.
Nie każdy kredyt osoby fizycznej jest konsumencki. Znaczenie ma związek umowy z działalnością gospodarczą lub zawodową. Kredyt hipoteczny podlega odrębnej regulacji, a dla starszych dokumentów istotne są przepisy obowiązujące przy zawarciu i regulacje przejściowe.
Dane stron, rodzaj, kwota i czas obowiązywania umowy
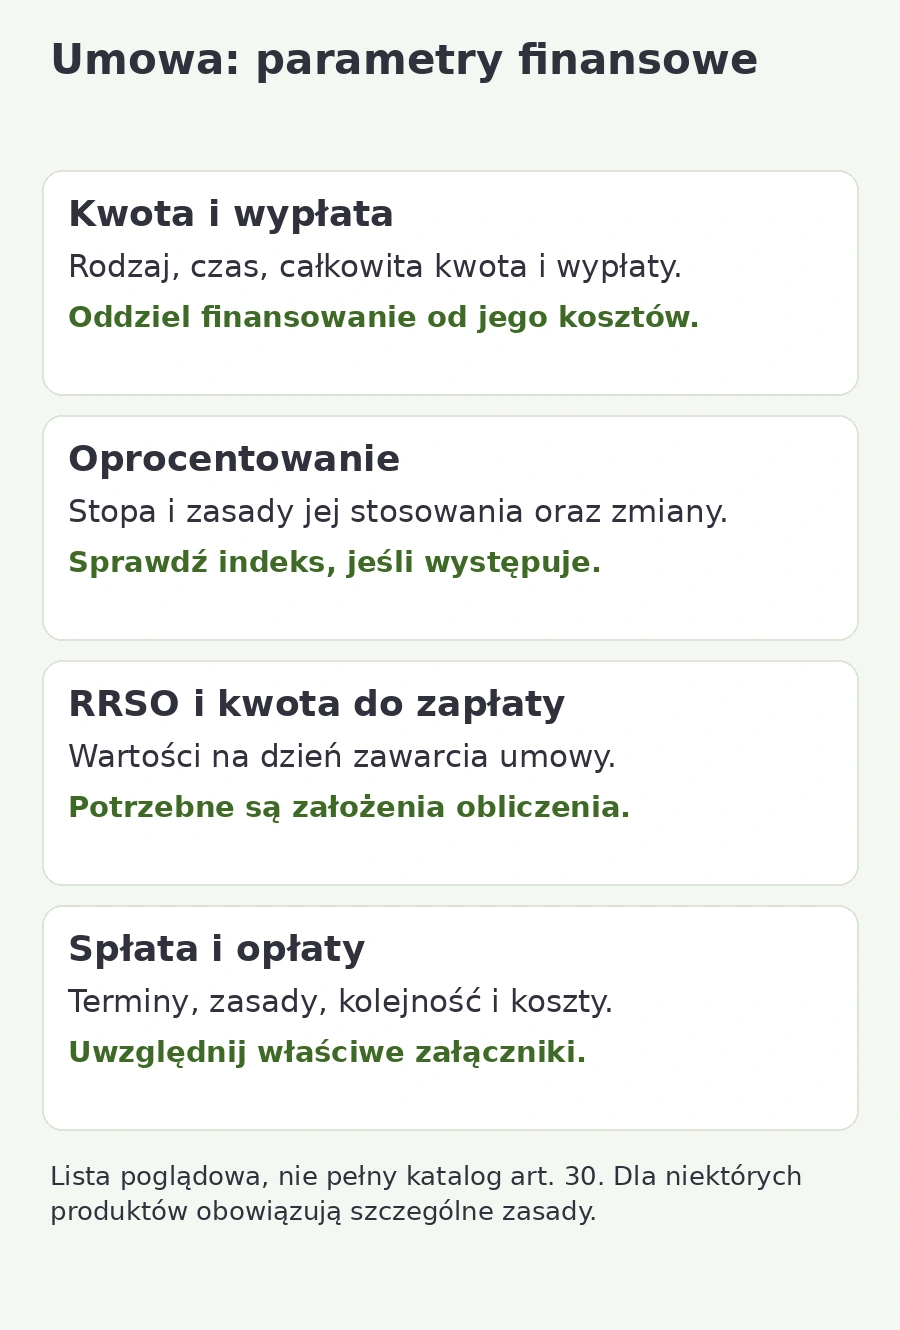
Art. 30 wymaga danych identyfikujących konsumenta, kredytodawcę oraz pośrednika kredytowego, a także określenia rodzaju kredytu, czasu obowiązywania, całkowitej kwoty i zasad wypłaty. W aktualnym katalogu uwzględniono również adres do doręczeń elektronicznych kredytodawcy i pośrednika wpisany do odpowiedniej bazy.
Całkowita kwota kredytu nie powinna być bezrefleksyjnie utożsamiana z sumą wszystkich pozycji finansowanych przez bank. Ustawowa definicja oddziela środki udostępniane konsumentowi od kredytowanych kosztów. Sprawdź, czy dokument jasno wyjaśnia wypłatę na rachunek, przelewy konsolidacyjne i ewentualne transze.
Nie wystarczy nazwa produktu w nagłówku. Umowa powinna pozwolić ustalić, z kim zawierasz zobowiązanie, na jaki okres i w jaki sposób otrzymujesz finansowanie. Rozbieżności między tabelą parametrów a dalszymi postanowieniami wymagają wyjaśnienia.
Oprocentowanie, RRSO i całkowita kwota do zapłaty
W dokumencie powinny znaleźć się stopa oprocentowania, warunki jej stosowania i zmiany oraz właściwy indeks lub stopa referencyjna, jeśli ma zastosowanie. Jeżeli przewidziano różne stopy w różnych okresach, informacje trzeba odnieść do poszczególnych wariantów.
RRSO oraz całkowita kwota do zapłaty powinny zostać ustalone na dzień zawarcia umowy, wraz z założeniami obliczeń. Nie są to pojęcia zamienne: RRSO to procentowa miara roczna, koszt jest kwotą wydatków, a kwota do zapłaty obejmuje kwotę kredytu i całkowity koszt.
Szczegóły omawiamy w artykule „RRSO: co to jest i jak sprawdzić je w umowie”. Sprawdzenie pojedynczej wartości procentowej bez harmonogramu i kosztów nie wystarcza do oceny zgodności całego dokumentu.
Prowizje, inne koszty i warunki ich zmiany
Umowa powinna ujawniać inne koszty ponoszone w związku z kredytem, w tym prowizje, opłaty za określone rachunki i płatności oraz znane koszty usług dodatkowych. Powinna także wskazywać warunki, na jakich koszty mogą się zmieniać. Ubezpieczenia trzeba przeanalizować zgodnie z ich rzeczywistą rolą w finansowaniu.
Tabela opłat nie może zastępować wyjaśnienia, której wersji dotyczy umowa i jak mają działać zmiany. Samo odesłanie do niejasnych, niewskazanych dokumentów utrudnia ocenę obowiązku informacyjnego. Nie oznacza to jednak, że każde odesłanie do załącznika jest wadliwe; liczy się kompletna treść i sposób jej przekazania.
Odrębnie trzeba wskazać oprocentowanie zadłużenia przeterminowanego, warunki jego zmiany, ewentualne opłaty z tytułu zaległości oraz skutki braku płatności. Klient powinien znać konsekwencje nieterminowej spłaty, a nie odkrywać je dopiero po powstaniu zadłużenia.
Harmonogram, kolejność zaliczania rat i zabezpieczenia
Sprawdź zasady i terminy spłaty, kolejność zaliczania wpłat oraz informację o prawie do bezpłatnego harmonogramu w przypadkach wskazanych w art. 37. Aktualny katalog obejmuje także numer rachunku do spłaty, jeżeli konsument samodzielnie spłaca raty.
Dla różnych oprocentowanych sald ważne jest wyjaśnienie kolejności zaliczania płatności. W przypadku karencji trzeba sprawdzić wymagane zestawienie terminów i zasad płatności odsetek oraz innych kosztów. Dodatkowo umowa powinna opisywać przewidziane zabezpieczenie i ubezpieczenie spłaty oraz opłaty notarialne, jeżeli wystąpią.
Odstąpienie, wcześniejsza spłata i rozwiązanie umowy
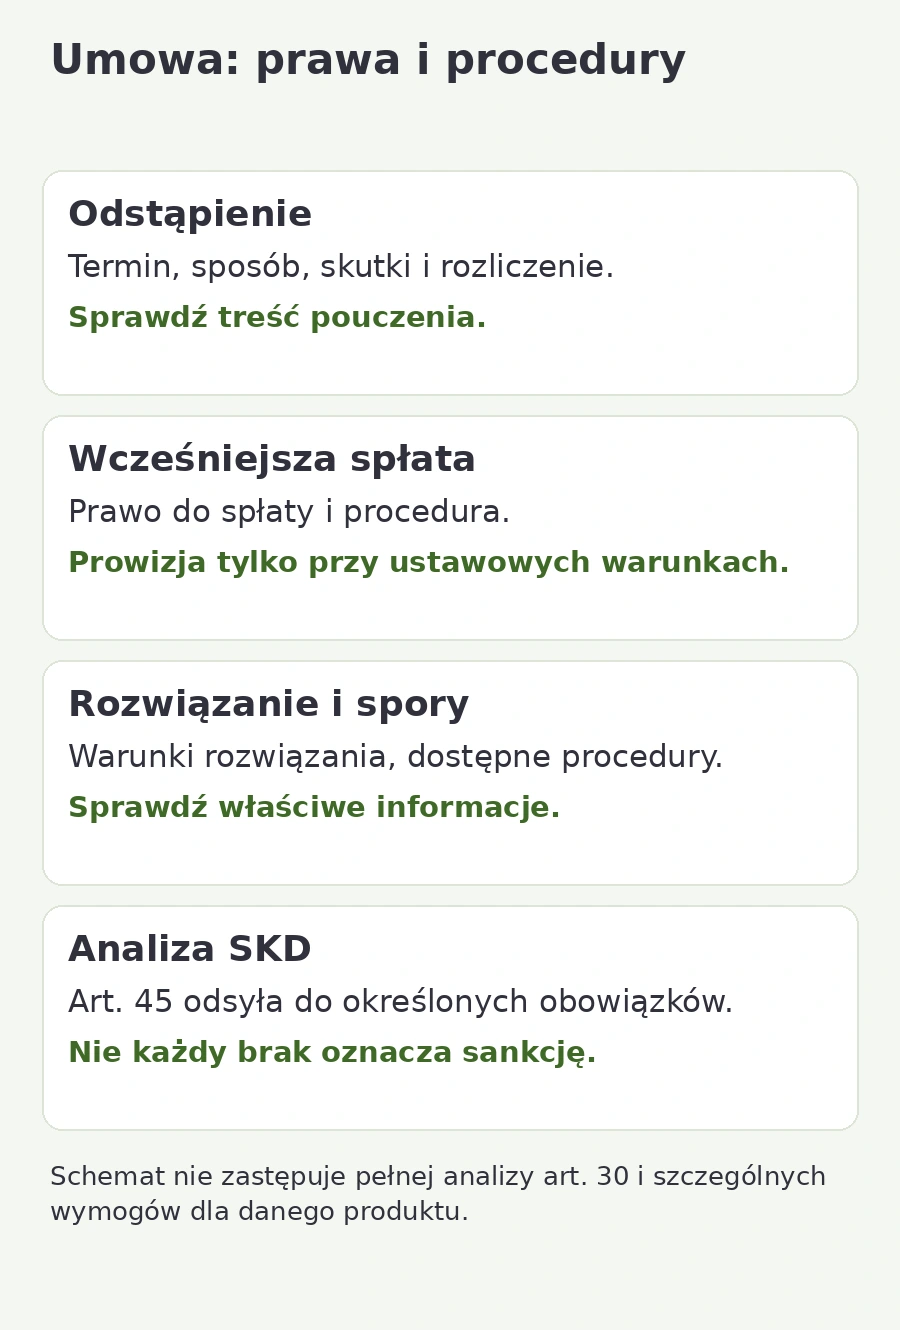
Umowa musi informować o terminie, sposobie i skutkach odstąpienia, obowiązku zwrotu udostępnionych środków i odsetkach należnych za okres korzystania z kredytu. Ustawowy podstawowy termin odstąpienia wynosi 14 dni, ale brak wymaganych elementów umowy może wpływać na sposób liczenia terminu zgodnie z art. 53.
Sprawdź prawo do wcześniejszej spłaty i procedurę jego wykonania. Jeśli zastrzeżono prowizję z tego tytułu, trzeba wskazać prawo kredytodawcy do jej otrzymania i sposób ustalenia, z uwzględnieniem ustawowych warunków. Należy również zweryfikować warunki rozwiązania umowy.
Katalog art. 30 obejmuje ponadto informację o prawie z art. 59 ust. 1, dotyczącym roszczeń przy kredycie wiązanym, możliwość pozasądowego rozstrzygania sporów i dostęp do tej procedury, jeśli przysługuje, oraz organ nadzoru właściwy w sprawach ochrony konsumentów. Lista nie ogranicza się więc do parametrów finansowych.
Forma umowy, załączniki i dokumenty elektroniczne
Art. 29 przewiduje pisemną formę umowy, chyba że odrębne przepisy ustanawiają inną szczególną formę, obowiązek niezwłocznego doręczenia umowy konsumentowi oraz jednoznaczne i zrozumiałe sformułowanie treści. Przy umowie elektronicznej należy sprawdzić konstrukcję procesu i właściwe przepisy, zamiast uznawać każdy podpis online za nieskuteczny.
Zachowaj kompletną wersję dokumentów z dnia zawarcia, a nie tylko bieżący widok w aplikacji. Potrzebne mogą być regulamin, formularz informacyjny, tabela opłat, dokument ubezpieczenia, aneksy i harmonogram. Formularz informacyjny przed zawarciem nie zwalnia z zamieszczenia wymaganych danych w umowie.
Nie każda umowa ma identyczny katalog informacji
Art. 31–33 przewidują szczególne wymagania między innymi dla kredytu wiązanego, określonego kredytu w rachunku i niektórych zmian spłaty przy zwłoce. Przy kredycie wiązanym znaczenie mają dodatkowo opis towaru lub usługi i cena nabycia. Nie należy przykładać jednego uproszczonego wzorca do wszystkich produktów.
Również późniejszy aneks nie pozwala bez dodatkowej analizy zapomnieć o pierwotnych obowiązkach. Trzeba ustalić charakter zmiany, daty, sposób przekazania informacji i ewentualny wpływ na wcześniejsze naruszenie. Ocena dotyczy konkretnej czynności i właściwych przepisów.
Braki w umowie a sankcja kredytu darmowego
Art. 45 wymienia określone obowiązki, których naruszenie może prowadzić do SKD. W ramach art. 30 ust. 1 odsyła do pkt 1–8, 10, 11 i 14–17, a nie do całej listy bez wyjątku. Dodatkowe podstawy dotyczą między innymi formy i określonych limitów kosztów. Nie wolno więc obiecywać sankcji za każdy brak dowolnej informacji.
SKD wymaga także prawidłowej oceny naruszenia, statusu konsumenta, zakresu ustawy, pisemnego oświadczenia i terminu z art. 45 ust. 5. Uprawnienie wygasa po roku od wykonania umowy; początek terminu trzeba ustalić na podstawie dokumentów i aktualnego orzecznictwa.
Jeżeli dokument budzi wątpliwości, skorzystaj z informacji o analizie umowy i sankcji kredytu darmowego w CGO Recovery. Kapitał nie znika: przy skutecznej sankcji zmienia się rozliczenie odsetek i innych kosztów należnych kredytodawcy, z ustawowym wyjątkiem dotyczącym ustanowienia zabezpieczenia.
FAQ: wymagane elementy umowy kredytu
Czy wystarczy, że RRSO jest w formularzu informacyjnym?
Nie zastępuje to obowiązku dotyczącego treści umowy z art. 30 ust. 1 pkt 7. Wymagane informacje trzeba ocenić w komplecie właściwych dokumentów umownych.
Czy każda brakująca informacja daje prawo do SKD?
Nie. Art. 45 wskazuje konkretne przepisy i punkty katalogu. Wymagana jest ponadto ocena charakteru naruszenia oraz pozostałych przesłanek sankcji.
Czy sam harmonogram zastępuje opis zasad spłaty?
Nie należy tak zakładać. Umowa powinna pozwalać ustalić wymagane zasady, terminy i kolejność zaliczania płatności. Harmonogram jest jednym z elementów dokumentacji.
Czy umowa kredytu online jest nieważna?
Nie automatycznie. Sposób zawarcia, forma i doręczenie wymagają analizy właściwych przepisów i konkretnego procesu elektronicznego.
Jak przygotować dokumenty do analizy SKD?
Zbierz umowę w całości, wszystkie załączniki, regulamin i tabelę kosztów z właściwej daty, aneksy oraz historię wypłat i spłat. Zaznacz rozbieżności i brakujące informacje, ale nie usuwaj stron dokumentu ani nie pomijaj dodatkowych usług. Komplet danych umożliwia sprawdzenie zarówno obowiązków informacyjnych, jak i rozliczenia.
Sprawdź pomoc CGO Recovery w sprawach SKD. Samodzielna lista kontrolna pomaga rozpoznać problem, lecz nie zastępuje oceny prawnej i nie daje podstaw do samowolnego przerwania spłaty.
Podstawy prawne i źródła
- Ustawa o kredycie konsumenckim: art. 3, 5, 13, 29–33, 37, 45, 53 i 59
- Rzecznik Finansowy: materiały dotyczące sankcji kredytu darmowego
Opracowanie ma charakter informacyjny i nie zastępuje analizy konkretnej umowy ani indywidualnej porady prawnej. Przykłady liczbowe są poglądowe, nie opisują spraw klientów i nie stanowią obietnicy wyniku. Przy ocenie dokumentów należy uwzględnić przepisy właściwe dla daty zawarcia umowy, przepisy przejściowe i aktualne orzecznictwo. Publikacja: 8 października 2026 r.