

Rzeczywista roczna stopa oprocentowania, czyli RRSO, pokazuje koszt kredytu w ujęciu rocznym, z uwzględnieniem nie tylko oprocentowania, lecz także kosztów objętych ustawową metodą obliczeń. Pomaga porównywać podobne oferty, ale nie zastępuje sprawdzenia kwoty do zapłaty, harmonogramu i warunków umowy.
W umowie kredytu konsumenckiego powinny znaleźć się RRSO oraz założenia przyjęte do jej obliczenia. Rozbieżność wymaga wyjaśnienia, a nie automatycznego uznania kredytu za darmowy. W określonych sytuacjach naruszenie obowiązku informacyjnego może jednak mieć znaczenie dla SKD, czyli sankcji kredytu darmowego.
Co to jest RRSO i co właściwie mierzy?
Ustawa o kredycie konsumenckim definiuje RRSO jako całkowity koszt kredytu ponoszony przez konsumenta, wyrażony jako procent całkowitej kwoty kredytu w stosunku rocznym. Metoda uwzględnia również momenty wypłat i płatności. Dlatego ta sama suma opłat przy innym harmonogramie może prowadzić do innego wyniku.
RRSO nie jest kwotą w złotych ani prostą informacją, ile procent odsetek bank naliczy w każdym miesiącu. Nie wyznacza też sama w sobie wysokości raty. Do oceny zobowiązania potrzebujesz równocześnie wartości procentowej, kwoty kosztów, całkowitej kwoty do zapłaty i dat płatności.
RRSO a oprocentowanie nominalne: najważniejsza różnica
Oprocentowanie nominalne dotyczy odsetek od kredytu. RRSO obejmuje szerszy zestaw kosztów uwzględnianych zgodnie z ustawą i przelicza przepływy na roczną stopę. Prowizja lub obowiązkowa usługa dodatkowa mogą zatem zwiększyć RRSO mimo niezmienionej stopy nominalnej.
Nie oznacza to, że każde wyższe RRSO dowodzi naruszenia prawa. Różnica między obiema stopami może wynikać z prawidłowo ujawnionych kosztów i harmonogramu. Z kolei sama równość stóp nie jest dowodem, że dokumenty są kompletne i wszystkie opłaty zostały poprawnie ujęte.
Jakie koszty uwzględnia RRSO?
Punktem wyjścia jest art. 25 ustawy oraz definicja całkowitego kosztu kredytu. W praktyce sprawdza się odsetki, prowizje i pozostałe znane kredytodawcy koszty związane z umową, a także koszty wymaganych usług dodatkowych, jeżeli są konieczne do uzyskania kredytu lub uzyskania go na oferowanych warunkach.
- Prowizja za udzielenie kredytu i opłaty przygotowawcze: ustal kwotę, sposób finansowania i termin pobrania.
- Ubezpieczenie lub pakiet: sprawdź, czy jest obowiązkowy dla danej oferty, a nie wyłącznie dobrowolny.
- Rachunek i płatności: zastosowanie mają szczególne zasady z art. 25, w tym wyjątek dla nieobowiązkowego rachunku przy jasno ujawnionych kosztach.
- Koszty wynikające z niewykonania zobowiązań: nie są po prostu doliczane do RRSO jak zwykłe koszty prawidłowej spłaty.
Nie sumuj mechanicznie wszystkich wydatków pojawiających się obok kredytu. Definicja kosztu i art. 25 przewidują określone wyłączenia; na przykład ustawowa definicja całkowitego kosztu nie obejmuje opłat notarialnych ponoszonych przez konsumenta. Najpierw trzeba ustalić charakter danej pozycji.
Przykład RRSO: jedna spłata po roku
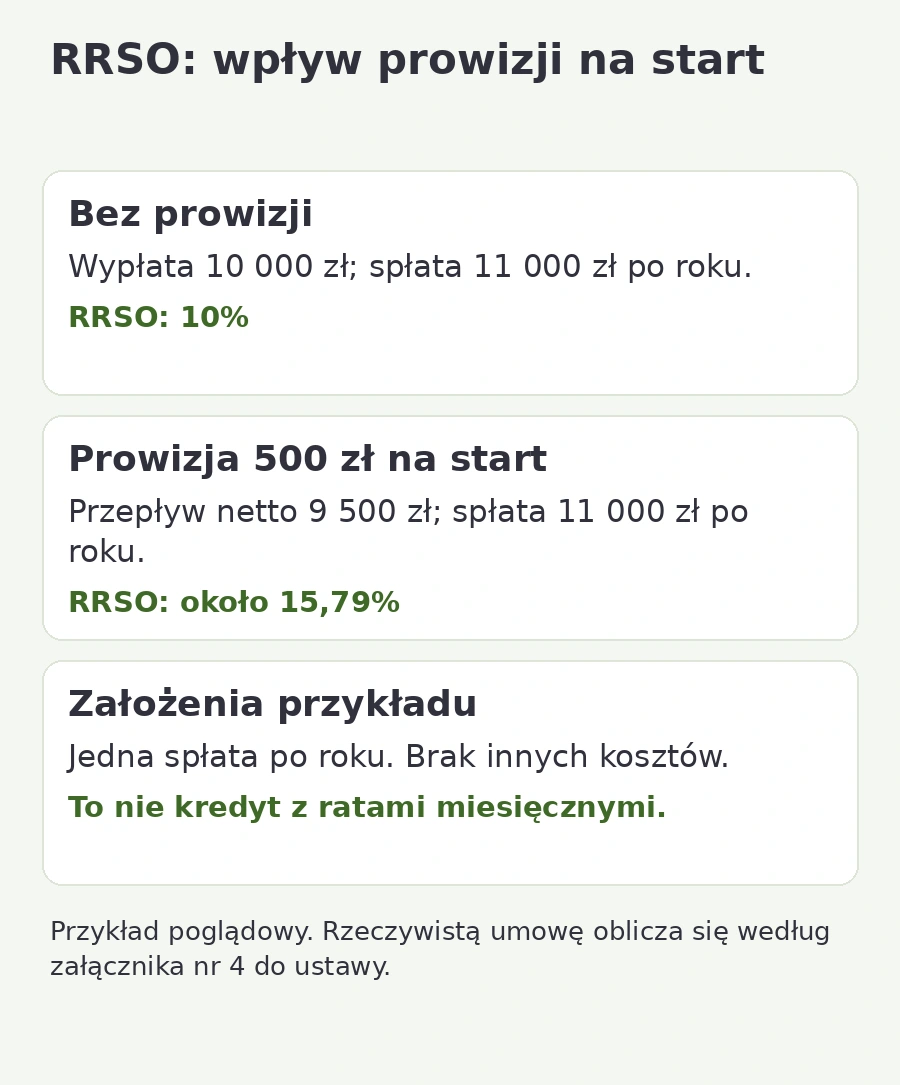
Załóżmy wyłącznie na potrzeby objaśnienia, że pożyczkobiorca otrzymuje 10 000 zł, a dokładnie po jednym roku spłaca jednorazowo 11 000 zł. Nie ma prowizji ani innych kosztów. Przy takich przepływach RRSO wynosi 10%.
W drugim wariancie te same 10 000 zł zostają wypłacone, lecz konsument od razu płaci osobno 500 zł prowizji. Początkowy przepływ netto wynosi więc 9 500 zł, a jedyna końcowa spłata nadal wynosi 11 000 zł po roku. W tym uproszczeniu RRSO to (11 000 / 9 500 − 1) × 100%, czyli około 15,79%.
Łączna suma płatności konsumenta w drugim wariancie wynosi 11 500 zł: prowizja 500 zł na początku i spłata 11 000 zł na końcu. Przykład nie dotyczy kredytu z miesięcznymi ratami. Dla rzeczywistej umowy trzeba zastosować pełną metodę z załącznika nr 4, dokładne daty oraz odpowiednie założenia.
Gdzie znaleźć RRSO i założenia w umowie?
Sprawdź część dotyczącą parametrów finansowych, tabelę kosztów oraz odpowiednie załączniki. Formularz informacyjny pomaga w porównaniu oferty, ale nie zastępuje obowiązkowych informacji w samej umowie. Zgodnie z art. 30 ust. 1 pkt 7 umowa powinna określać RRSO i całkowitą kwotę do zapłaty ustalone w dniu zawarcia wraz z założeniami obliczenia.
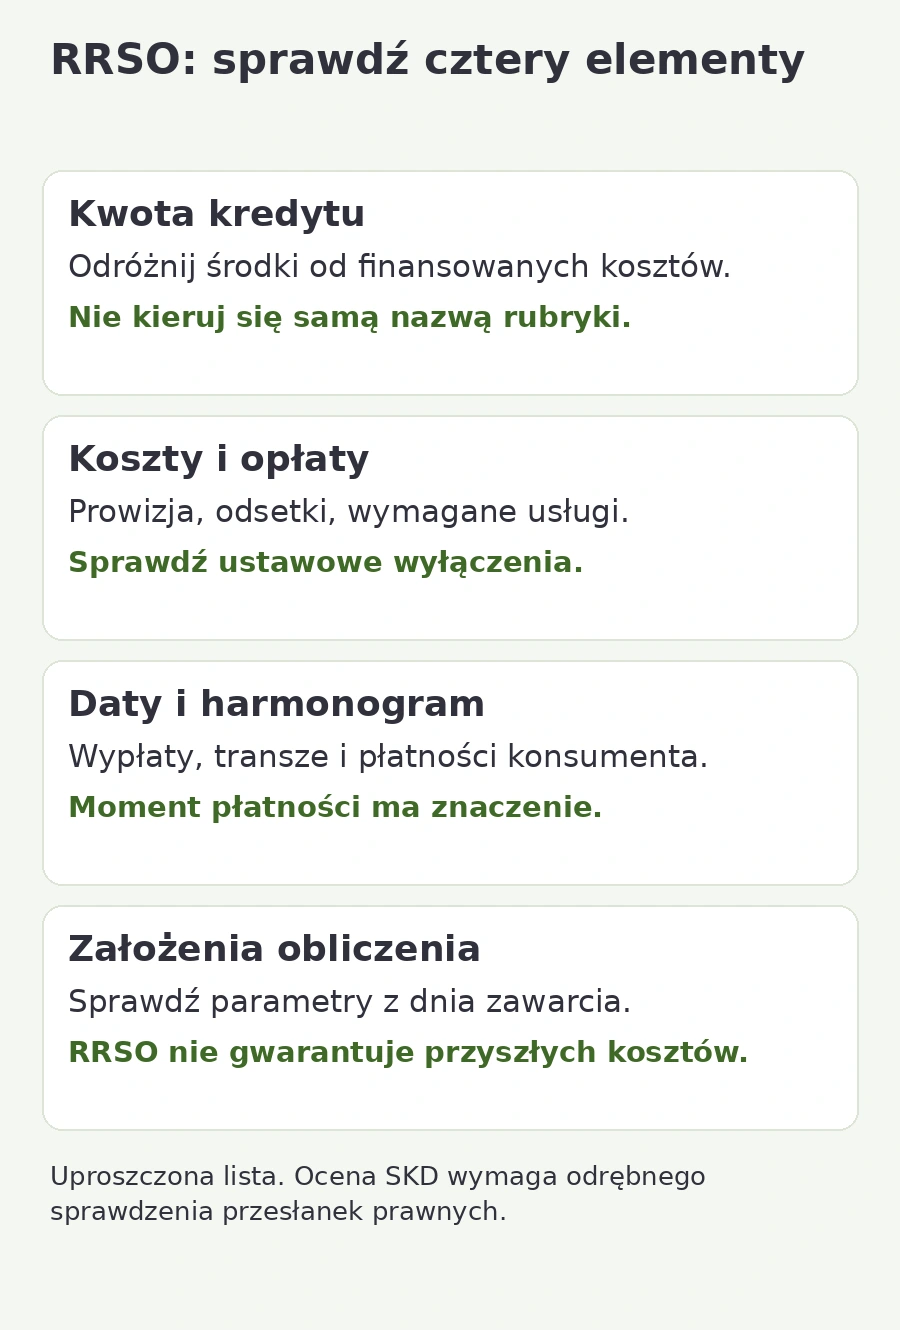
- Całkowita kwota kredytu: odróżnij środki udostępniane konsumentowi od kosztów finansowanych w ramach umowy.
- Kwota do zapłaty: porównaj ją z kwotą kredytu i wykazanym całkowitym kosztem.
- Harmonogram: sprawdź liczbę rat, daty, wysokości i ewentualną odroczoną pierwszą płatność.
- Założenia: zweryfikuj sposób potraktowania prowizji, usług dodatkowych, wypłat w transzach i zmiennego oprocentowania.
Jak sprawdzić RRSO krok po kroku?
Zacznij od zebrania umowy z załącznikami, formularza informacyjnego, harmonogramu oraz tabeli opłat właściwej dla dnia podpisania. Ustal, jakie kwoty i kiedy miały zostać wypłacone oraz jakie płatności przewidziano. Dopiero te dane pozwalają sprawdzić wynik procentowy.
Do obliczeń nie wystarczy podzielić sumy kosztów przez kwotę kredytu. W ustawowym wzorze porównuje się zdyskontowane wypłaty z płatnościami konsumenta. Narzędzie porównawcze bez rzeczywistych dat i wszystkich kosztów może dawać wynik orientacyjny, ale nie stanowi samo w sobie dowodu wadliwości umowy.
Przy zmiennej stopie art. 25 przewiduje założenie niezmienności stopy i opłat, których przyszłej zmiany nie można określić. RRSO podane przy zawarciu umowy nie jest zatem gwarancją rzeczywistych kosztów po wszystkich przyszłych zmianach. Inna późniejsza rata nie oznacza automatycznie, że pierwotną RRSO obliczono błędnie.
Błędne RRSO a sankcja kredytu darmowego
Obowiązek dotyczący RRSO należy do zakresu art. 30 ust. 1 pkt 7, do którego odwołuje się art. 45. Naruszenie tego obowiązku może uzasadniać analizę SKD. Nie należy jednak utożsamiać każdego wyniku z internetowego kalkulatora, zaokrąglenia lub różnicy w założeniach z podstawą skutecznego roszczenia.
Trzeba ustalić rzeczywisty charakter naruszenia i jego znaczenie informacyjne, a także zakres ustawy i zachowanie terminu. Samo stwierdzenie, że prowizja była kredytowana, nie zastępuje pełnej analizy konstrukcji umowy i aktualnego orzecznictwa. Sankcja kredytu darmowego nie jest obietnicą automatycznego wygrania sporu.
Jeśli dokumenty budzą wątpliwości, sprawdź, jak wygląda analiza umowy pod kątem SKD w CGO Recovery. Po spełnieniu przesłanek sankcja dotyczy odsetek i innych kosztów należnych kredytodawcy; kapitał pozostaje do rozliczenia, a ustawa przewiduje wyjątek dotyczący kosztów ustanowienia zabezpieczenia.
FAQ: RRSO w umowie kredytu
Czy niższe RRSO zawsze oznacza tańszy kredyt?
Porównanie jest najbardziej miarodajne dla zbliżonej kwoty, okresu, harmonogramu i warunków. Sprawdź także całkowity koszt w złotych i wymagane usługi dodatkowe. Nie porównuj bezrefleksyjnie krótkiej pożyczki z wieloletnim kredytem.
Czy RRSO to oprocentowanie kredytu?
Nie. Oprocentowanie nominalne opisuje odsetki, a RRSO ujmuje szerszy zestaw kosztów i uwzględnia rozłożenie przepływów w czasie.
Czy brak prowizji oznacza RRSO równe oprocentowaniu?
Nie zawsze. Znaczenie mają pozostałe koszty, sposób naliczania odsetek, raty i terminy. Takiej równości nie wolno zakładać bez sprawdzenia danych.
Czy nieprawidłowe RRSO oznacza automatycznie SKD?
Nie. Potrzebna jest ocena naruszenia obowiązku ustawowego, warunków umowy i pozostałych przesłanek sankcji kredytu darmowego, w tym terminu wykonania uprawnienia.
Co zrobić, jeśli dane w umowie się nie zgadzają?
Zachowaj dokumenty i poproś kredytodawcę o wyjaśnienie rozbieżności. Nie zmieniaj samodzielnie rat ani nie przerywaj spłaty wyłącznie na podstawie orientacyjnego wyniku. Warto przedstawić komplet danych osobie analizującej umowę i ustalić, czy problem dotyczy informacji ustawowych, obliczeń czy zmiany warunków.
Przejdź do wsparcia CGO Recovery w sprawach sankcji kredytu darmowego, jeśli chcesz ocenić stronę prawną roszczenia. To inny etap niż samo porównanie ofert: chodzi o Twoją konkretną umowę, dokumenty i możliwe skutki naruszenia.
Podstawy prawne i źródła
- Ustawa o kredycie konsumenckim: art. 5, 25, 30, 45 i załącznik nr 4
- Rzecznik Finansowy: materiały dotyczące sankcji kredytu darmowego
Opracowanie ma charakter informacyjny i nie zastępuje analizy konkretnej umowy ani indywidualnej porady prawnej. Przykłady liczbowe są poglądowe, nie opisują spraw klientów i nie stanowią obietnicy wyniku. Przy ocenie dokumentów należy uwzględnić przepisy właściwe dla daty zawarcia umowy, przepisy przejściowe i aktualne orzecznictwo. Publikacja: 8 października 2026 r.